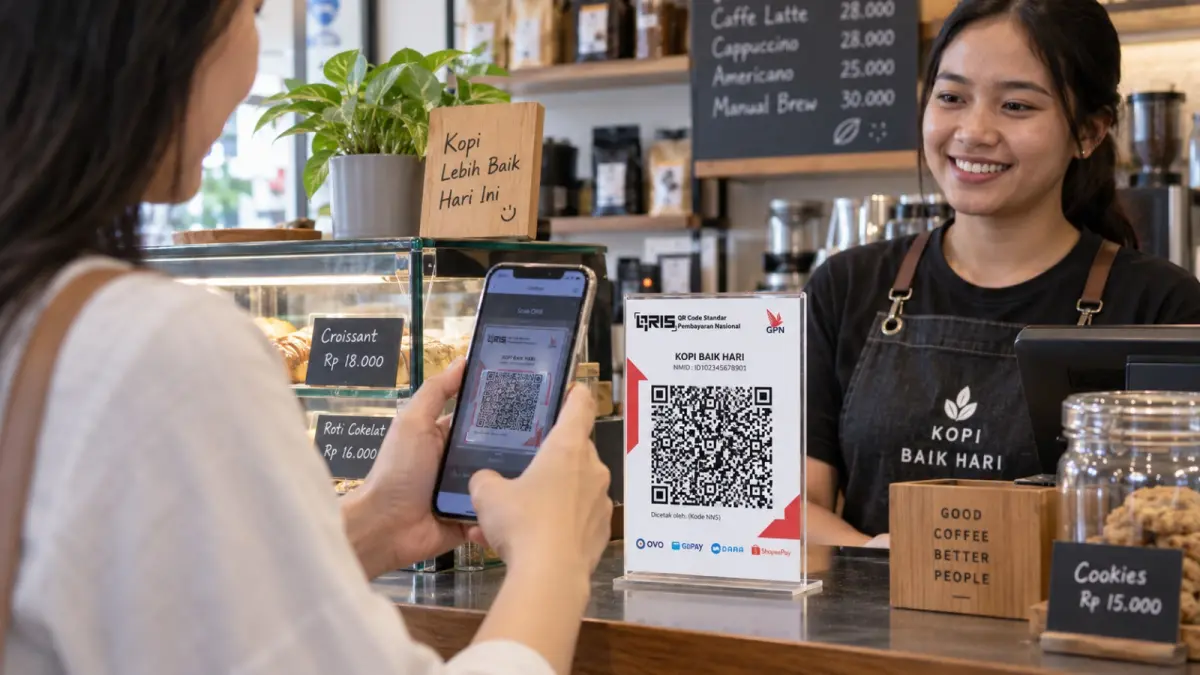
RADAR BANYUWANGI – Perkembangan pembayaran digital membuka jalan bagi inovasi baru dalam sistem keuangan, yakni Central Bank Digital Currency (CBDC) atau mata uang digital bank sentral. Berbeda dari saldo dompet digital maupun uang elektronik yang diterbitkan penyedia jasa swasta, CBDC merupakan uang digital dalam denominasi mata uang resmi yang menjadi kewajiban langsung bank sentral. Meski berpotensi mempercepat transaksi dan meningkatkan efisiensi pembayaran, penerapannya masih menghadapi tantangan besar, mulai dari pemerataan akses teknologi hingga perlindungan privasi masyarakat.
Perubahan cara masyarakat bertransaksi selama beberapa tahun terakhir menjadi salah satu latar belakang berkembangnya gagasan tersebut. Pembayaran menggunakan aplikasi perbankan, dompet digital, dan QRIS membuat masyarakat semakin terbiasa melakukan transaksi tanpa uang tunai.
Namun, CBDC bukan sekadar aplikasi pembayaran baru atau pengganti QRIS. Inovasi ini menyangkut bentuk uang yang diterbitkan bank sentral, sehingga penerapannya berpotensi memengaruhi cara masyarakat menyimpan, mengirim, dan menggunakan uang dalam sistem keuangan.
Apa Itu CBDC dan Apa Bedanya dengan Dompet Digital?
CBDC adalah singkatan dari Central Bank Digital Currency, yaitu representasi digital mata uang resmi yang diterbitkan bank sentral. Jika uang kertas dan uang logam merupakan bentuk fisik uang bank sentral, CBDC dirancang menjadi bentuk digital dari uang tersebut.
Perbedaan pentingnya terletak pada pihak yang menerbitkan dan menanggung kewajiban atas uang itu. Saldo rekening di bank komersial merupakan kewajiban bank yang bersangkutan, sedangkan saldo uang elektronik biasanya merupakan kewajiban penerbit uang elektronik sesuai ketentuan yang berlaku. CBDC, sebaliknya, merupakan kewajiban langsung bank sentral.
Karena itu, CBDC tidak tepat disamakan begitu saja dengan saldo dompet digital. Keduanya memang dapat digunakan dalam transaksi elektronik, tetapi memiliki karakteristik hukum dan struktur penerbitan yang berbeda.
CBDC juga tidak otomatis menggunakan teknologi blockchain atau memiliki karakteristik mata uang kripto. Teknologi yang dipakai bergantung pada rancangan masing-masing bank sentral. Nilainya pun dirancang mengikuti mata uang resmi negara penerbit, bukan bergerak bebas seperti harga sejumlah aset kripto.
Mengapa Bank Sentral Mengembangkan Mata Uang Digital?
Salah satu tujuan pengembangan CBDC adalah meningkatkan efisiensi sistem pembayaran. Dengan rancangan yang tepat, mata uang digital bank sentral berpotensi mempercepat pemindahan dana, mengurangi tahapan perantara tertentu, serta menekan biaya dalam proses transaksi.
Dalam pembayaran lintas negara, CBDC juga berpotensi membantu mempercepat penyelesaian transaksi. Namun, manfaat tersebut tidak otomatis terwujud. Sistem perlu dirancang agar dapat berinteraksi dengan infrastruktur pembayaran negara lain, memenuhi ketentuan hukum, serta mengatasi persoalan nilai tukar dan kepatuhan.
Penggunaan CBDC juga berpotensi memperluas akses masyarakat terhadap uang bank sentral dalam bentuk digital. Selama ini, masyarakat umumnya mengakses uang bank sentral melalui uang tunai, sedangkan pembayaran digital banyak menggunakan rekening bank atau layanan penyedia pembayaran.
Dari sisi pengelolaan uang, CBDC berpotensi mengurangi sebagian kebutuhan pencetakan, distribusi, dan penyimpanan uang fisik. Meski demikian, penghematan biaya tidak bisa dianggap otomatis karena pengembangan infrastruktur digital, keamanan sistem, pemeliharaan, dan layanan pengguna juga membutuhkan investasi.
Apakah CBDC Lebih Aman daripada Uang Digital Biasa?
Salah satu keunggulan utama CBDC adalah statusnya sebagai kewajiban bank sentral. Karakteristik ini membedakannya dari saldo yang menjadi kewajiban lembaga keuangan komersial atau penyedia uang elektronik.
Namun, status tersebut tidak berarti CBDC sepenuhnya bebas risiko. Sistem digital tetap berpotensi menghadapi serangan siber, gangguan layanan, pencurian identitas, penipuan, hingga penyalahgunaan akses pengguna.
Keamanan CBDC karena itu tidak cukup hanya mengandalkan kredibilitas bank sentral. Sistem perlu dilengkapi perlindungan data, autentikasi yang kuat, mekanisme pemulihan ketika perangkat hilang, serta prosedur penanganan transaksi bermasalah.
Masyarakat juga harus memahami bahwa uang digital yang diterbitkan bank sentral tidak otomatis menjamin setiap transaksi bebas dari penipuan. Pengguna tetap perlu menjaga informasi autentikasi dan memastikan transaksi dilakukan melalui saluran resmi.
Tantangan Besar: Kesiapan Masyarakat dan Pemerataan Internet
Penerapan CBDC tidak hanya bergantung pada kecanggihan teknologi. Kesiapan masyarakat menjadi faktor penting yang menentukan apakah mata uang digital tersebut benar-benar bisa digunakan secara luas.
Di perkotaan, masyarakat yang sudah terbiasa memakai layanan perbankan digital mungkin lebih mudah beradaptasi. Namun, situasinya bisa berbeda bagi warga di daerah dengan koneksi internet terbatas, kepemilikan perangkat pintar yang belum merata, atau tingkat literasi digital yang masih rendah.
Jika akses terhadap teknologi tidak merata, penerapan CBDC berisiko menciptakan kesenjangan baru. Masyarakat yang tidak memiliki perangkat memadai atau kesulitan menggunakan layanan digital dapat menghadapi hambatan ketika melakukan transaksi sehari-hari.
Karena itu, rancangan CBDC perlu mempertimbangkan kebutuhan kelompok lanjut usia, masyarakat di wilayah terpencil, penyandang disabilitas, dan pengguna yang belum terbiasa dengan teknologi. Pilihan akses yang mudah digunakan, layanan bantuan, serta kemungkinan transaksi saat koneksi terbatas perlu dipertimbangkan sesuai kemampuan sistem yang dikembangkan.
Edukasi juga menjadi bagian penting dari persiapan. Masyarakat perlu mengetahui cara menggunakan CBDC, memahami hak dan kewajiban pengguna, serta mengenali risiko penipuan yang mungkin muncul.
Privasi Transaksi Jadi Sorotan
Selain akses teknologi, perlindungan privasi menjadi salah satu isu paling sensitif dalam pengembangan mata uang digital bank sentral. Kekhawatiran muncul karena transaksi digital meninggalkan data yang berpotensi dianalisis untuk berbagai tujuan.
Masyarakat dapat mempertanyakan siapa yang berhak melihat riwayat transaksi, berapa lama data disimpan, dan dalam kondisi apa informasi tersebut dapat diakses oleh pihak berwenang.
Jawabannya bergantung pada rancangan sistem dan kerangka hukum yang berlaku. CBDC tidak otomatis berarti pemerintah dapat melihat seluruh transaksi setiap orang tanpa batas. Namun, desain yang tidak memiliki perlindungan privasi memadai dapat meningkatkan risiko pengawasan berlebihan dan penyalahgunaan data.
Bank sentral dan pembuat kebijakan perlu menetapkan batas akses yang jelas, standar keamanan data, mekanisme pengawasan independen, serta prosedur pertanggungjawaban ketika terjadi pelanggaran. Perlindungan privasi harus dirancang sejak awal, bukan baru dipertimbangkan setelah sistem berjalan.
Di sisi lain, perlindungan tersebut juga perlu diselaraskan dengan upaya mencegah pencucian uang, pendanaan terlarang, dan kejahatan keuangan. Tantangannya adalah menemukan keseimbangan antara privasi pengguna, keamanan sistem, dan kepatuhan terhadap hukum.
Bagaimana dengan CBDC di Indonesia?
Di Indonesia, Bank Indonesia mengembangkan inisiatif Rupiah Digital sebagai bagian dari eksplorasi mata uang digital bank sentral. Inisiatif tersebut berbeda dari QRIS yang merupakan standar pembayaran menggunakan kode QR, serta berbeda pula dari saldo uang elektronik yang diterbitkan penyedia layanan pembayaran.
QRIS membantu menghubungkan proses pembayaran melalui standar yang sama, sedangkan CBDC berkaitan dengan bentuk digital uang yang diterbitkan bank sentral. Keduanya berada pada lapisan sistem yang berbeda, meskipun pada masa mendatang integrasi dengan infrastruktur pembayaran menjadi salah satu aspek yang dapat dikaji.
Pengembangan Rupiah Digital perlu memperhatikan stabilitas sistem keuangan, keamanan siber, interoperabilitas, perlindungan konsumen, dan kesiapan infrastruktur. Desain akhirnya juga harus menjelaskan bagaimana masyarakat dapat mengaksesnya serta bagaimana privasi dan data transaksi dilindungi.
Karena itu, CBDC tidak seharusnya dipahami sebagai penggantian uang tunai secara mendadak. Bentuk penerapan, cakupan penggunaan, dan hubungan dengan instrumen pembayaran yang sudah ada bergantung pada kebijakan serta keputusan resmi otoritas terkait.
CBDC Bukan Sekadar Uang di Layar Ponsel
Mata uang digital bank sentral menawarkan peluang untuk membangun sistem pembayaran yang lebih efisien, memperluas akses terhadap uang bank sentral, dan mendukung inovasi keuangan. Namun, keberhasilannya tidak cukup ditentukan oleh teknologi yang digunakan.
Pemerataan infrastruktur, literasi digital, keamanan siber, perlindungan privasi, dan kejelasan regulasi menjadi fondasi yang harus dipersiapkan secara bersamaan. Tanpa itu, kemudahan transaksi digital justru berisiko menyisakan kelompok masyarakat yang kesulitan mengakses layanan keuangan.
Pada akhirnya, masa depan CBDC bukan semata-mata tentang mengganti uang kertas dengan angka di layar ponsel. Ukuran keberhasilannya adalah apakah masyarakat dapat menggunakannya secara aman, mudah, inklusif, dan dengan kepercayaan terhadap sistem yang mengelolanya. (*)
Jadilah pembaca setia, gabung sekarang juga di channel kami!