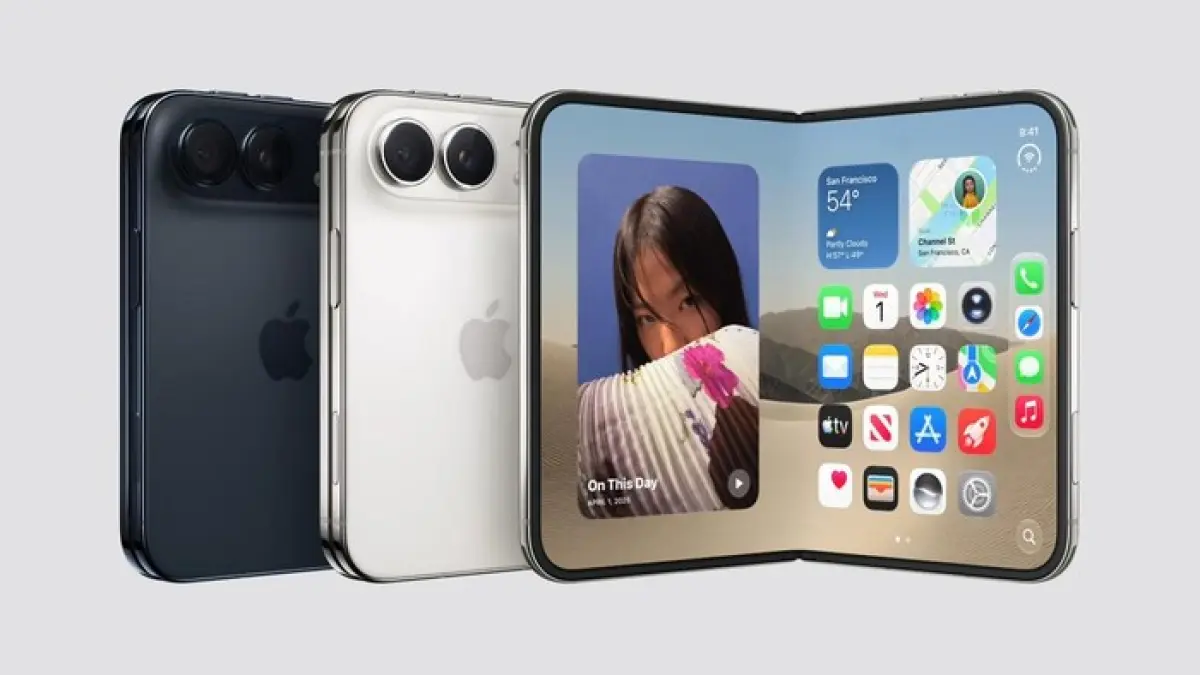
RADAR BANYUWANGI – Peluncuran iPhone 18 Pro, iPhone 18 Pro Max, dan iPhone Duo membuka babak baru bagi bisnis distribusi produk Apple di Indonesia. Namun, gemerlap produk anyar Apple belum otomatis berarti saham distributor lokalnya ikut terbang. Kinerja BELI, MAPI, dan ERAA justru menunjukkan cerita berbeda: BELI masih mencatat rugi, MAPI konsisten mencetak laba, sementara ERAA membukukan pertumbuhan laba sekaligus menjadi saham dengan kenaikan paling agresif sejak awal 2026.
Apple memperkenalkan tiga produk tersebut dalam acara bertajuk “Surprice and Shine” di Cupertino, Amerika Serikat, Kamis (10/9/2026).
Dari lini iPhone 18 Pro Series, Apple mengandalkan kamera utama 48 MP dengan variable aperture, chip A20 Pro berbasis teknologi 2 nanometer (nm), sistem pendingin vapor chamber generasi baru, Dynamic Island yang lebih kecil, serta peningkatan daya tahan baterai.
Sementara itu, iPhone Duo menjadi perhatian karena merupakan perangkat baru dengan desain berbasis engsel. Perangkat tersebut menggunakan rangka titanium grade 5, engsel yang terdiri dari lebih dari 100 komponen, kamera utama Fusion 48 MP, dan chip A20 Pro 2 nm.
Di sinilah cerita produk Apple bertemu dengan pasar modal Indonesia.
Harga iPhone 18 Pro Mulai Rp20,98 Juta
Untuk pasar Amerika Serikat, iPhone 18 Pro dibanderol mulai US$1.199, atau sekitar Rp20,98 juta dengan asumsi kurs Rp17.500 per dolar AS.
Sementara iPhone 18 Pro Max dibanderol mulai US$1.299 atau sekitar Rp22,73 juta.
Keduanya hadir dalam empat pilihan warna, yakni deep black, silver, glacier, dan burgundy.
Harga tersebut merupakan konversi kasar dari banderol Amerika Serikat. Harga resmi di Indonesia dapat berbeda karena dipengaruhi pajak, biaya distribusi, nilai tukar, serta margin penjualan.
iPhone Duo Dibanderol Mulai Rp35 Juta
Produk yang paling mencuri perhatian adalah iPhone Duo.
Apple membanderol iPhone Duo di Amerika Serikat mulai US$1.999, setara sekitar Rp35 juta berdasarkan asumsi kurs yang sama.
Perangkat ini tersedia dalam pilihan warna Star White dan Night Sky, dengan opsi penyimpanan 256 GB, 512 GB, 1 TB, dan 2 TB.
Untuk menopang desain perangkat, Apple menggunakan rangka titanium grade 5. Bagian engselnya melibatkan lebih dari 100 komponen.
Dari sisi dapur pacu, iPhone Duo juga menggunakan A20 Pro dengan teknologi fabrikasi 2 nm. Masing-masing sisi perangkat dibekali satu baterai.
Apple menjadwalkan pre-order iPhone Duo di lebih dari 70 negara mulai 16 Oktober 2026, kemudian penjualan perdana pada 23 Oktober 2026. Peluncuran akan diperluas ke 28 negara lainnya pada 30 Oktober 2026.
Tiga Distributor Siap Menjadi Gerbang Produk Apple
Di Indonesia, produk-produk anyar tersebut akan masuk melalui jaringan Apple authorized reseller.
Tiga nama yang berada di garis depan adalah Global Niaga (BELI) melalui Blibli dan hello Store, Mitra Adiperkasa (MAPI) melalui Digimap, serta Erajaya Swasembada (ERAA) melalui iBox.
Pertanyaannya kemudian bukan sekadar seberapa menarik iPhone terbaru, melainkan apakah peluncuran produk Apple akan otomatis menjadi katalis bagi saham BELI, MAPI, dan ERAA?
Jawabannya tidak sesederhana itu.
Fundamental ketiga emiten justru memperlihatkan kondisi yang berbeda.
BELI: Pendapatan Melonjak, tetapi Masih Rugi
Global Niaga atau BELI mencatat pendapatan bersih Rp14,83 triliun sepanjang semester I 2026.
Angka tersebut melonjak 54,64 persen dibandingkan periode sama tahun sebelumnya sebesar Rp9,59 triliun.
Laba kotor juga meningkat menjadi Rp2,32 triliun dari sebelumnya Rp1,77 triliun.
Namun, pertumbuhan pendapatan tersebut belum mampu membawa BELI ke zona laba.
Perseroan masih membukukan rugi Rp711,35 miliar, meski angka tersebut sudah menyusut 43,19 persen dibandingkan rugi Rp1,25 triliun pada semester I 2025.
Rugi per saham dasar juga menyusut dari Rp9 menjadi Rp5.
Dari neraca, total aset BELI mencapai Rp18,75 triliun, naik dari Rp17,8 triliun pada akhir 2025. Liabilitas juga meningkat menjadi Rp9,41 triliun dari Rp8,35 triliun.
Total ekuitas tercatat Rp9,34 triliun, sementara defisit membesar menjadi Rp29,02 triliun dari Rp28,3 triliun.
Saham BELI Masih Tertekan
Dari pasar modal, saham BELI ditutup di level Rp298, terkoreksi 6,88 persen atau 22 poin dalam perdagangan terakhir yang menjadi acuan data.
Dalam satu bulan, saham BELI masih mencatat kenaikan 14,62 persen dari level Rp260.
Namun jika ditarik sejak awal 2026, performanya masih negatif. Saham BELI merosot 38,43 persen dari level Rp484 pada 2 Januari 2026.
Dalam rentang 52 minggu, saham BELI sempat menyentuh level tertinggi Rp500 dan terendah Rp248.
Kapitalisasi pasar BELI tercatat sekitar Rp40,89 triliun.
MAPI: Fundamental Lebih Solid
Cerita berbeda datang dari Mitra Adiperkasa atau MAPI.
Sepanjang semester I 2026, MAPI membukukan pendapatan bersih Rp24,2 triliun, tumbuh 23,4 persen dibandingkan periode sama tahun sebelumnya.
Kinerja laba juga menunjukkan pertumbuhan.
Laba kotor mencapai Rp9,8 triliun, sedangkan laba usaha meningkat 23,2 persen menjadi Rp2 triliun.
EBITDA tercatat Rp3,8 triliun dan laba bersih tumbuh 26,9 persen menjadi Rp1,5 triliun.
Artinya, berbeda dengan BELI yang masih membukukan rugi, MAPI telah mencatat pertumbuhan laba bersih yang cukup kuat.
Saham MAPI Terkoreksi, tetapi Masih Hijau secara YTD
Saham MAPI ditutup di level Rp1.360, turun 2,51 persen atau 35 poin.
Dalam satu bulan, saham MAPI terkoreksi 16,31 persen dari level Rp1.690.
Namun, jika dihitung sejak awal tahun, MAPI masih mencatat kenaikan 15,25 persen dari posisi Rp1.180 pada 2 Januari 2026.
Kapitalisasi pasar MAPI berada di sekitar Rp23,66 triliun dengan price earning ratio (PER) 9,56 kali.
Dengan demikian, tekanan dalam satu bulan terakhir belum menghapus seluruh kenaikan yang telah dibukukan saham MAPI sepanjang 2026.
ERAA: Laba Melonjak, Saham Paling Gesit
Erajaya Swasembada atau ERAA menjadi emiten yang paling mencolok jika melihat kombinasi antara kinerja laba dan pergerakan saham.
Per 30 Juni 2026, ERAA mencatat laba bersih Rp784,02 miliar.
Angka tersebut melonjak 37,96 persen dibandingkan Rp568,29 miliar pada periode yang sama tahun sebelumnya.
Laba per saham dasar ikut meningkat menjadi Rp50,09 dari Rp36.
Dari sisi penjualan, ERAA membukukan Rp42,89 triliun, naik 22,4 persen dibandingkan Rp35,04 triliun.
Beban pokok penjualan meningkat menjadi Rp38,09 triliun dari Rp31,08 triliun. Meski demikian, laba kotor tetap tumbuh menjadi Rp4,79 triliun dari Rp3,96 triliun.
Saham ERAA Naik 48 Persen Sejak Awal Tahun
Pergerakan saham ERAA juga menjadi sorotan.
Dalam perdagangan terakhir yang menjadi acuan data, saham ERAA melesat 3,39 persen atau 20 poin ke level Rp610.
Jika dihitung sejak awal tahun, kenaikannya mencapai 48,06 persen, dari Rp412 pada 2 Januari 2026 menjadi Rp610.
Dalam 52 minggu terakhir, ERAA sempat berada di level tertinggi Rp635 dan terendah Rp314.
Kapitalisasi pasar ERAA tercatat sekitar Rp9,73 triliun dengan PER 6,80 kali.
Dengan pertumbuhan laba 37,96 persen dan kenaikan saham 48,06 persen sejak awal tahun, ERAA menjadi salah satu nama yang paling agresif di antara tiga emiten yang dikaitkan dengan distribusi produk Apple di Indonesia.
BELI, MAPI, atau ERAA: Mana yang Paling Menarik?
Jika peluncuran iPhone 18 Pro Series dan iPhone Duo dipandang sebagai katalis bisnis, ketiga emiten memiliki eksposur berbeda.
| Emiten | Laba/Rugi Semester I 2026 | Perubahan Saham YTD* | PER |
|---|---|---|---|
| BELI | Rugi Rp711,35 miliar | -38,43% | - |
| MAPI | Laba Rp1,5 triliun | +15,25% | 9,56x |
| ERAA | Laba Rp784,02 miliar | +48,06% | 6,80x |
*Kinerja saham berdasarkan data perdagangan yang disampaikan dalam laporan.
Angka tersebut memperlihatkan bahwa popularitas produk Apple tidak serta-merta menentukan arah saham distributornya.
BELI memiliki pertumbuhan pendapatan yang tinggi, tetapi masih menghadapi persoalan rugi dan defisit besar.
MAPI memiliki fundamental laba yang lebih kuat dan sahamnya masih mencatat pertumbuhan sejak awal tahun, meski terkoreksi dalam satu bulan terakhir.
Sementara ERAA menawarkan kombinasi pertumbuhan laba yang tinggi, valuasi PER yang lebih rendah dibandingkan MAPI, serta performa saham yang paling kuat sejak awal tahun di antara ketiganya.
iPhone Baru Bukan Jaminan Saham Langsung Terbang
Peluncuran iPhone 18 Pro, iPhone 18 Pro Max, dan iPhone Duo jelas menciptakan peluang bisnis baru bagi jaringan distribusi Apple di Indonesia.
Namun, bagi investor, produk baru Apple sebaiknya tidak menjadi satu-satunya dasar keputusan investasi.
Penjualan produk memang dapat meningkatkan pendapatan distributor, tetapi dampaknya terhadap laba bergantung pada volume penjualan, margin, biaya operasional, persediaan, kurs, hingga kondisi daya beli konsumen.
Karena itu, pertanyaan apakah saham BELI, MAPI, atau ERAA layak dikoleksi tidak bisa dijawab hanya dengan melihat siapa distributor iPhone.
Fundamental perusahaan, valuasi, tren laba, neraca, serta risiko pergerakan harga saham tetap menjadi faktor yang harus diperhitungkan.
Untuk saat ini, data yang tersedia menunjukkan ERAA paling agresif dari sisi pertumbuhan laba dan kinerja saham, MAPI memiliki pertumbuhan laba yang solid, sedangkan BELI masih menghadapi tantangan untuk membalikkan posisi rugi.
Peluncuran iPhone 18 Pro Series dan iPhone Duo bisa menjadi katalis tambahan, tetapi apakah benar-benar mampu mendorong kinerja ketiga emiten tersebut tetap bergantung pada realisasi penjualan dan kinerja keuangan berikutnya. (*)
Editor : Ali SodiqinSumber : emitennews